暗号資産の確定申告2026:雑所得・計算方法・損失の国税庁ガイド
2025年(令和7年)分の申告では、暗号資産の利益は原則として雑所得・総合課税です。国税庁FAQを基に、課税取引、総平均法と移動平均法、損失、300万円基準、証拠金取引を整理し、申告書作成までの手順と、2026年度税制改正による将来の分離課税と現行申告を混同しないための実務ポイントを解説します。
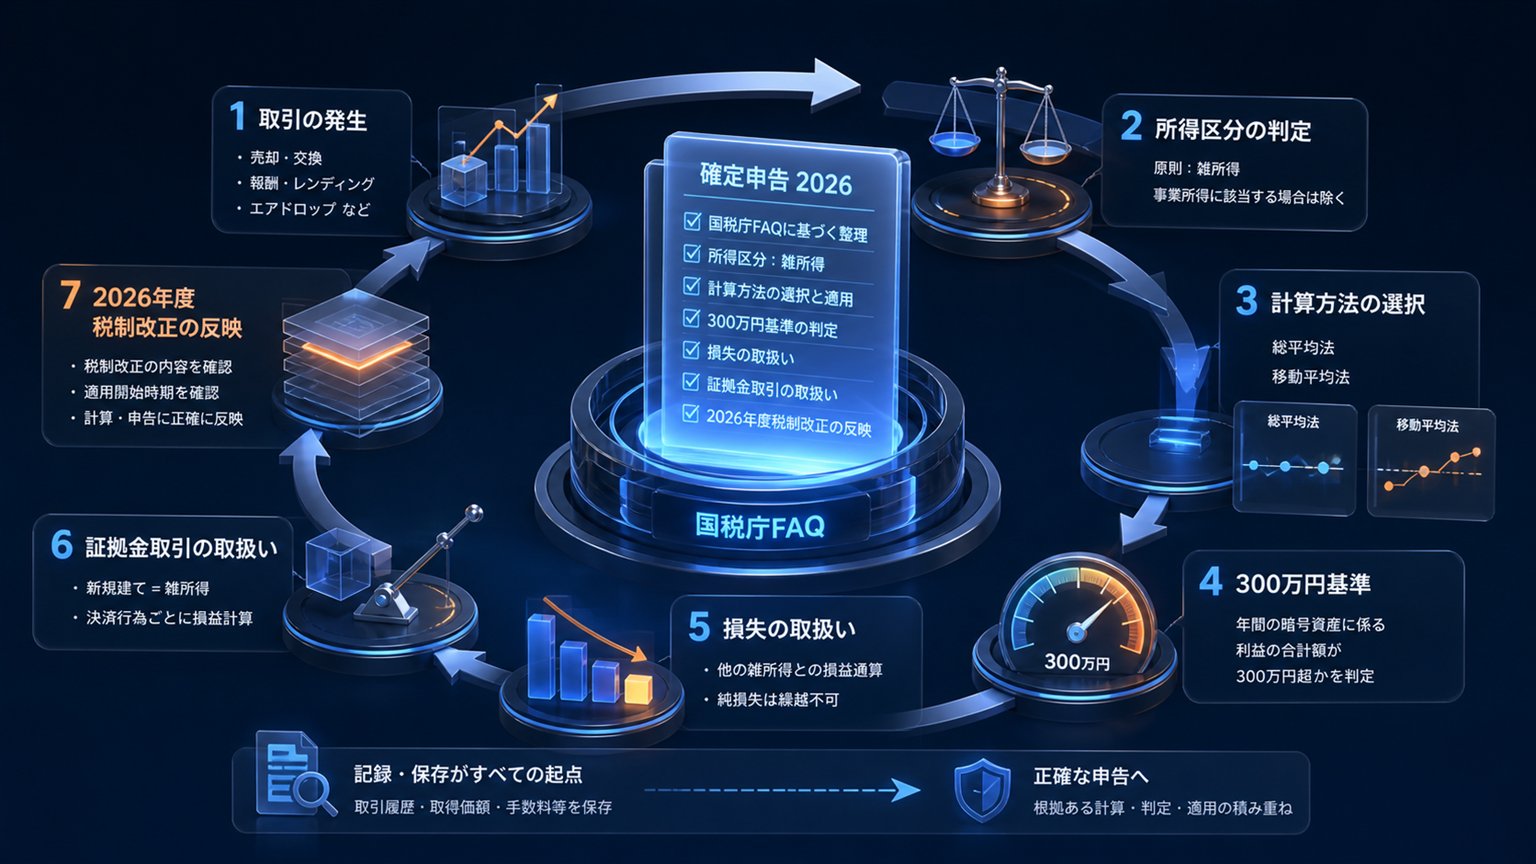
2026年10月21日時点の整理です。根拠は国税庁「暗号資産等に関する税務上の取扱いについて(FAQ)」、タックスアンサー、金融庁の2026年度税制改正の概要です。制度施行前の改正事項は、申告対象年の公式資料で再確認してください。
要点まとめ
Prepare Your Crypto Tax Workpapers
Import your transactions, review the results and generate detailed tax workpapers without building the entire calculation manually in spreadsheets.
Start for free →- 暗号資産の売却・交換等による利益は、原則として雑所得(その他)に区分され、給与所得等と合算した総合課税の対象です(国税庁FAQ 2-2)。株式やFXのような分離課税の優遇税率はありません。
- 所得税は5%~45%の累進税率に加え、復興特別所得税(所得税額の2.1%)と住民税(原則10%)が上乗せされ、最高税率は約55%に達します。
- 譲渡原価の算定方法は総平均法(届出がない場合の法定デフォルト)または移動平均法(暗号資産を初めて取得した年の確定申告期限までに届出書を提出した場合)のいずれかで、FIFO・LIFO・HIFOは使用できません(国税庁FAQ 2-4・2-5)。方法は暗号資産の種類(銘柄)ごとに選択します。
- 雑所得の損失は給与所得等と損益通算できず、翌年に繰り越すこともできません(国税庁FAQ 2-11)。事業所得と認定される場合は扱いが変わります。
- 暗号資産の証拠金取引(レバレッジ取引)は、FXの証拠金取引とは異なり、分離課税の適用がなく総合課税で申告します(国税庁FAQ 2-12)。
- 暗号資産の収入(売却額等)が年間300万円を超える場合、帳簿書類の保存状況等により事業所得または業務に係る雑所得への区分変更が必要になることがあります(国税庁FAQ 2-2)。300万円を超えたからといって自動的に事業所得になるわけではありません。
- 給与を1か所から受けていて年末調整が済んでいる人は、暗号資産を含む給与以外の所得が年間20万円以下なら所得税の確定申告は不要です。ただし住民税の申告は別途必要で、医療費控除などで申告書を出す年はすべての所得を記載します(タックスアンサー No.1900)。
まず基本:暗号資産の利益は「雑所得」、分離課税ではない
国税庁FAQの2-2は、暗号資産取引により生じた利益について「原則として雑所得に区分される」と明記しています。これは株式の譲渡所得(申告分離課税、税率約20.315%)や、上場デリバティブの取引(申告分離課税)とは根本的に異なる扱いです。雑所得は給与所得や事業所得などの他の所得と合算され、その年の総所得金額に応じた累進税率で課税されます。
結果として、所得税の累進税率(5%~45%)に加えて、復興特別所得税(所得税額の2.1%)と住民税(原則10%)が上乗せされ、高所得者層では実質的な最高税率が約55%に達します。暗号資産で大きな利益が出た年は、想定より重い税負担になりやすい点に注意が必要です。
課税のタイミングも見落としやすい点です。日本円への売却だけでなく、暗号資産同士の交換、暗号資産での商品・サービスの購入も、渡した暗号資産を時価で譲渡したものとして所得を計算します(国税庁FAQ 2-2・2-3)。年末時点の含み益だけでは課税されませんが、交換のたびに所得が確定する点は、国内外の取引所やウォレットをまたいで取引している人ほど重要です。
総平均法と移動平均法:FIFOは使えない
海外向けの暗号資産税務計算ツールの多くはFIFO(先入先出法)をデフォルトにしていますが、日本の所得税法上、暗号資産の譲渡原価の算定にFIFO・LIFO・HIFOは使用できません。使えるのは総平均法と移動平均法の2つだけです(所得税法施行令119条の2)。
届出をしていない場合は総平均法が法定のデフォルトとなります(国税庁FAQ 2-5注2)。移動平均法を選択したい場合は、その暗号資産を初めて取得した年分の確定申告期限までに「所得税の暗号資産の評価方法の届出書」を提出する必要があります。評価方法は暗号資産の種類(銘柄)ごとに選択するものであり、新しい銘柄を初めて取得するたびに、その銘柄について改めて届出が必要になります。複数の銘柄を保有している場合、この届出漏れは典型的な見落としポイントです。
| 項目 | 総平均法 | 移動平均法 |
|---|---|---|
| 届出 | 不要(届出がなければ自動的にこの方法) | 初めて取得した年分の申告期限までに届出書を提出 |
| 取得単価の計算 | その年の期首残高と年間取得分をまとめて平均 | 取得のたびに残高と平均単価を更新 |
| 年の途中で分かること | 年末まで単価が確定しない | 売却時点で単価が分かる |
| 選択の単位 | 暗号資産の種類(銘柄)ごと。一度選んだ方法は原則として継続 | |
計算例:同じ取引でも方法で所得が変わる
手数料を無視した単純な例で違いを確認します。年初の残高はなく、同じ年に次の3つの取引をしたとします。
| 日付 | 取引 | 数量 | 金額 |
|---|---|---|---|
| 1月 | 購入 | 1 BTC | 5,000,000円 |
| 6月 | 売却 | 1 BTC | 9,000,000円 |
| 9月 | 購入 | 1 BTC | 7,000,000円 |
総平均法では、その年に取得した2 BTCの合計12,000,000円を数量2で割り、平均取得単価は6,000,000円です。6月の売却による所得は9,000,000円 − 6,000,000円 = 3,000,000円、年末に残る1 BTCの取得価額は6,000,000円として翌年に引き継ぎます。
移動平均法では、6月の売却時点で保有しているのは1月に買った1 BTCだけなので、平均取得単価は5,000,000円です。所得は9,000,000円 − 5,000,000円 = 4,000,000円、年末に残る1 BTCの取得価額は9月の7,000,000円です。
どちらの方法でも、翌年以降も含めた通算の所得は同じになります。違いは「どの年に、いくらの所得として計上されるか」です。したがって年の後半に高値で買い増した年は、総平均法の方がその年の所得が小さくなることがあり、逆の値動きなら大きくなります。方法は届出に従って機械的に適用するものであり、年ごとに有利な方を選び直すことはできません。
実際の申告では、取引所やウォレットごとではなく、銘柄ごとに全口座の数量と金額をまとめて計算します。国税庁が公開している暗号資産の計算書(総平均法用・移動平均法用)と、交換業者が発行する年間取引報告書を突き合わせると、期首残高・年間取得・年間譲渡・期末残高の整合性を確認できます。
雑所得の損失は給与と相殺できない(ただし事業所得なら話が変わる)
国税庁FAQ 2-11は、雑所得の損失について「他の所得(給与所得等)と損益通算することはできない」と明確に述べています。暗号資産取引で年間を通じて損失が出た場合、その損失を給与所得から差し引いて税負担を軽くすることはできず、翌年以降に繰り越すこともできません。同一年の総合課税の雑所得の計算内で扱う損失と、給与等の別所得との損益通算を区別してください。申告分離課税の先物取引等に係る雑所得との相殺まで一律に認めるものではありません。
この制限は雑所得に限った話です。実質的な事業性が認められ、暗号資産取引が事業所得に区分される場合は、所得税法69条の要件・制限に従って他の所得との損益通算を検討します。通算後に残る純損失については、青色申告など所定の要件を満たすことで翌年以降3年間の繰越控除を検討できます(所得税法69条・70条)。同じ損失額でも、所得区分がどちらになるかで税務上の扱いが大きく変わります。事業所得として認められるかどうかは「事業所得を選んだ」ことではなく、継続性、営利性、規模などの実質的な事業性によって判断されます。
300万円のライン:超えても自動的に事業所得になるわけではない
国税庁FAQ 2-2は、暗号資産の収入(売却額等の合計)が年間300万円以下の場合は「その他の雑所得」に区分されるとしています。300万円を超える場合は、帳簿書類の保存状況が判断の分かれ目になります。帳簿書類を保存している場合は原則として事業所得、保存していない場合は原則として業務に係る雑所得に区分されます。帳簿書類を保存していても、営利性などの事業性が実質的に認められなければ、事業所得として扱われないこともあります。
300万円という数字は「超えたら自動的に事業所得」という単純なスイッチではなく、「帳簿の有無と実質的な事業性を確認すべきタイミング」を示すラインです。この判定を誤ると、本来「業務に係る雑所得」であるべき所得を安易に「事業所得」として申告してしまうリスク(あるいはその逆)があります。なお、ここでいう300万円は利益ではなく収入(売却額等)の合計である点に注意してください。
暗号資産の証拠金取引:FXとは違う扱い、そして2026年度税制改正
FXの証拠金取引(為替差益)は租税特別措置法により申告分離課税(税率約20.315%)の対象ですが、国税庁FAQ 2-12は、暗号資産の証拠金取引による所得については「租税特別措置法に規定する申告分離課税の適用はない」ことを明確にしています。暗号資産のレバレッジ取引・無期限契約(パーペチュアル)等で生じた損益は、現物取引と同様に総合課税の雑所得として合算する必要があります。FXと同じ感覚で税率を見積もると、実際の税負担を大きく見誤ります。
2026年度税制改正では、一定の暗号資産と暗号資産デリバティブを将来20%の申告分離課税とし、対象損失に3年間の繰越控除を設ける制度が示されました。ただし適用は関連する金融商品取引法の施行時期に連動します。財務省の大綱は、関連改正法の施行日の属する年の翌年1月1日以後の対象取引への適用を示しています。報道上の想定年を確定した開始日として先取りせず、2025年分の確定申告は現行の雑所得・総合課税で処理しなければなりません。対象資産、取引業者、施行日は最終的な法令と国税庁の案内で確認してください。
ステーキング報酬の取得価額を、売却時にも引き継ぐ例
他に同じ銘柄の残高がない個人が、10単位のステーキング報酬を取得したとします。取得時の時価は1単位2,000円、合計20,000円です。国税庁FAQ 1-7に沿い、この20,000円を収入と取得価額に記録します。同じ年に10単位すべてを25,000円で売却し、手数料はないという仮定なら、売却による所得は25,000円 − 20,000円 = 5,000円です。
二つの所得計算を合わせると20,000円 + 5,000円 = 25,000円になります。報酬収入20,000円を記録した後、売却時の取得価額をゼロにすると45,000円になり、20,000円分を二重に所得へ計上してしまいます。複数の購入や同じ銘柄の期首残高がある場合には、その取得価額も選択済みの平均法に組み込み、この単純例の単価をそのまま流用しないでください。
| 確認資料 | 記録する項目 | 照合先 |
|---|---|---|
| 報酬明細・取引ハッシュ | 取得日、10単位、時価20,000円 | 収入計算と平均法の取得欄 |
| 売却約定 | 処分日、10単位、対価25,000円 | 売却所得5,000円 |
| 全口座の同銘柄台帳 | 期首・取得・処分・期末数量 | 平均原価と残高の整合 |
取得価額が不明な売却は、まず交換業者の年間取引報告書や送金記録で復元します。FAQ 2-7には売却対価の5%を取得価額とする取扱いもあります。例えば売却額60万円なら3万円で、必要経費を別途考慮する前の所得は57万円です。ゼロ原価を自動確定せず、適用した根拠と不足資料を保存してください。
申告までの手順:7つのステップ
- 資料を集める。国内取引所の年間取引報告書、海外取引所の取引履歴(CSV)、ウォレットの送受信履歴、ステーキングやエアドロップの受取記録、手数料の明細をすべて揃えます。口座が一つでも欠けると銘柄ごとの残高が合わなくなります。
- 取引を分類する。日本円への売却、暗号資産同士の交換、商品購入、報酬の受取、自分のウォレット間の移動(これは譲渡ではありません)を区別します。交換と購入は、渡した暗号資産の時価で所得が発生します。
- 評価方法を確認する。届出をしていなければ総平均法です。移動平均法の届出をしている銘柄は、届出の控えで対象銘柄と適用年を確認します。
- 銘柄ごとに計算する。国税庁の計算書(総平均法用・移動平均法用)に、期首残高、年間の取得数量と金額、譲渡数量と金額を入力し、譲渡原価と所得金額を求めます。取引手数料や送金手数料などの必要経費は収入から差し引きます。
- 所得区分を確認する。年間の収入が300万円以下なら「その他の雑所得」です。超える場合は帳簿の有無と事業性を確認し、事業所得・業務に係る雑所得・その他の雑所得のどれに当たるかを判断します。
- 申告書に転記する。確定申告書の第一表に雑所得(その他)の収入金額と所得金額を、第二表に所得の内訳(取引所名、収入金額、必要経費)を記載します。証拠金取引の損益も同じ雑所得の枠に含めます。給与所得者で給与以外の所得が20万円以下なら所得税の申告は不要ですが、住民税の申告は必要です。
- 期限内に提出・納付する。申告期間は原則として翌年2月16日から3月15日まで(期限日が土日祝日の場合は翌開庁日)で、納付期限も同じです。e-Taxなら計算書や取引履歴を電子データのまま保存でき、提出後の照会にも対応しやすくなります。
CoinTaxReportingの日本向けレポートは、総平均法・移動平均法どちらの選択にも対応し、選択した所得区分(事業所得/業務に係る雑所得/その他の雑所得)に応じて損益通算・繰越控除の可否に関する説明を切り替え、暗号資産の証拠金取引を総合課税の枠組みで集計します。300万円のラインを超えている場合はレビューが必要な旨を明示し、最終的な所得区分の判定は利用者自身とその専門家に委ねる設計です。英語版の日本税務ガイド、対応国の一覧、または無料トライアルレポートも確認できます。
提出前チェックリスト
- すべての取引所・ウォレットの履歴を取り込み、銘柄ごとの期末数量が実際の残高と一致している。
- 暗号資産同士の交換と商品購入を譲渡として計上している。自分のウォレット間の移動は譲渡にしていない。
- 評価方法が届出どおり(届出がなければ総平均法)で、銘柄ごとに一貫している。
- ステーキングやエアドロップの受取時の時価を収入として計上し、同じ金額を取得価額に記録している(二重計上なし)。
- 手数料などの必要経費の明細を保存し、収入から差し引いている。
- 年間収入が300万円を超える場合、帳簿書類の保存状況と事業性を確認し、所得区分を決めている。
- 証拠金取引の損益を分離課税ではなく総合課税の雑所得として集計している。
- 給与所得者で20万円以下の場合も、住民税の申告が必要かどうかを確認している。
- 計算書、年間取引報告書、取引履歴を申告後も保存している。
よくある質問
暗号資産の利益は一律20%ですか?
2025年分は原則として雑所得・総合課税です。将来の分離課税制度と現在の申告を混同しないでください。
収入が300万円を超えると必ず事業所得ですか?
必ずではありません。帳簿書類の保存に加え、営利性や社会通念上の事業性を個別に判断します。
暗号資産の損失を給与から控除できますか?
雑所得の損失は給与所得など他の所得と損益通算できず、通常は翌年へ繰り越せません。
FIFOで計算してよいですか?
個人の暗号資産評価は総平均法または届出をした移動平均法を使用します。海外ソフトのFIFO設定をそのまま使わないでください。
暗号資産同士の交換も申告対象ですか?
はい。交換時の時価を基に、渡した暗号資産の所得を計算する必要があります。
給与所得者で利益が20万円以下なら何もしなくてよいですか?
所得税の確定申告は不要になる場合がありますが、住民税の申告は必要です。また、医療費控除などのために確定申告書を提出する年は、20万円以下でも暗号資産の所得を含めて申告します。
国税庁・金融庁の公式資料
最終確認日:2026年10月21日。制度施行前の改正事項は、申告対象年の公式資料で再確認してください。
本記事は税務・法律上の助言を目的としたものではありません。事業所得としての認定は実質的な事業性の有無によって個別に判断されるため、ご自身の状況については税理士等の専門家にご確認ください。
Related Resources
Generate Your Crypto Tax Report
Import your transactions, review the results and generate a detailed PDF report with a transaction-level audit trail.
Start for free →Disclaimer: This article is for general informational purposes only and does not constitute tax advice. For individual tax advice, consult a licensed tax professional.