Kriptoeszközök adózása 2026-ban: így töltsd ki a 2025-ös 25SZJA-bevallást
A 2025-ös magánszemélyes kriptoügyleteknél a nem kripto formában megszerzett bevételt az adott év igazolt, megengedett kiadásaival kell összevetni. A pozitív eredmény adója 15% SZJA. A példák megmutatják az éves elszámolást, a kisügyletek napi feltételét és azt, hogyan kerülhető el ugyanannak a költségnek vagy veszteségnek a kétszeri felhasználása.
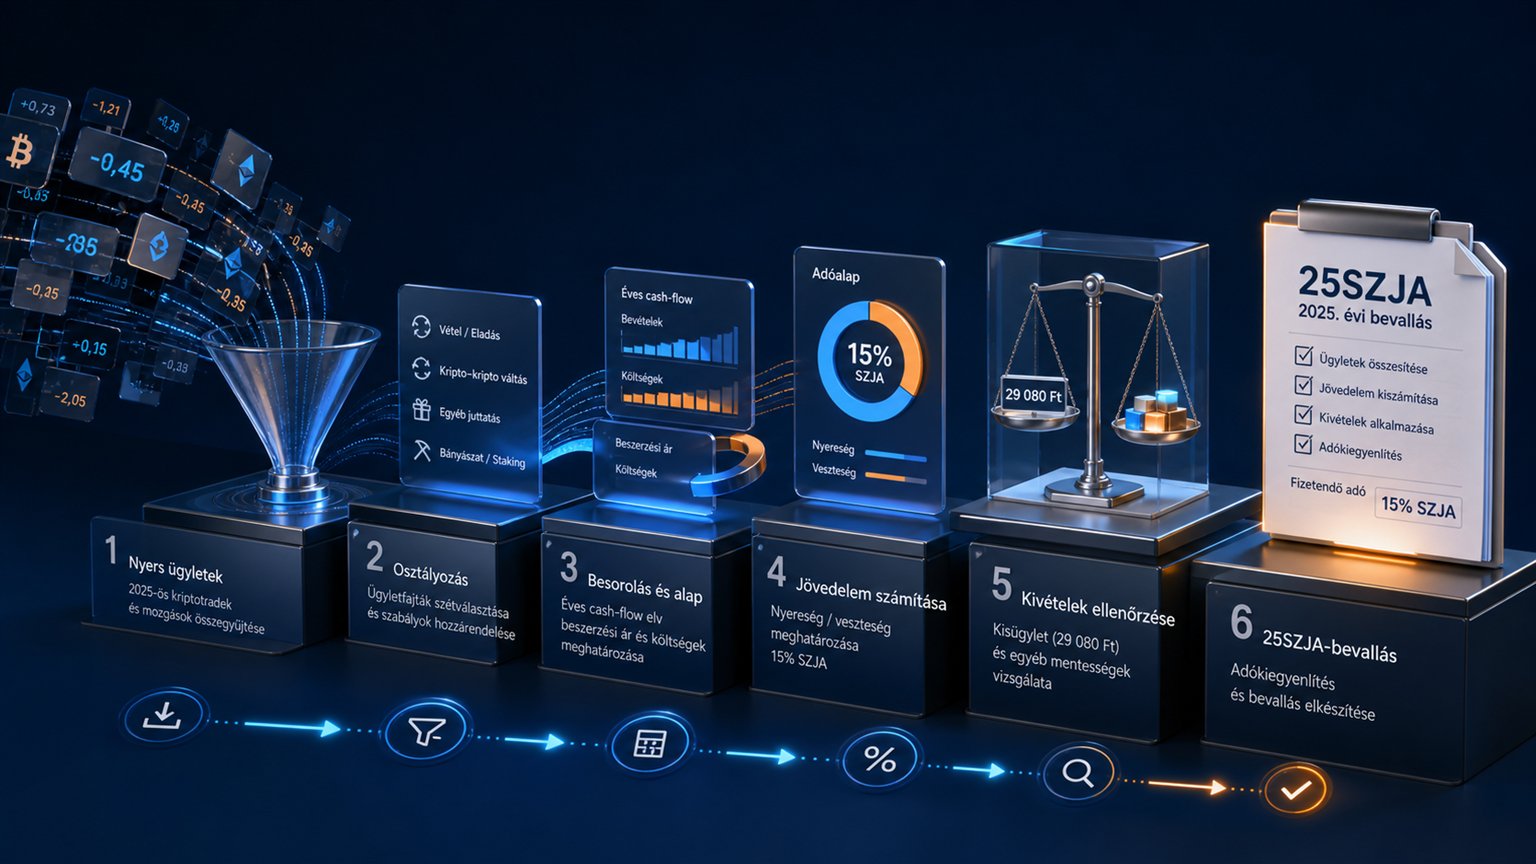
A 2025-ös kriptoadózás röviden
Prepare Your Crypto Tax Workpapers
Import your transactions, review the results and generate detailed tax workpapers without building the entire calculation manually in spreadsheets.
Start for free →- A magánszemély kriptoeszközzel végrehajtott ügyleteinek éves nyeresége az Szja tv. 67/C. § alapján adózik.
- Az adó mértéke 15% személyi jövedelemadó.
- Adóköteles ügylet akkor keletkezik, amikor a kripto „kikerül a kriptovilágból”, például fiat pénzre, termékre, szolgáltatásra vagy más nem kripto vagyoni értékre váltod.
- A kripto–kripto csere önmagában nem hoz létre adóköteles ügyleti bevételt.
- A számítás éves összesítésű: a 2025-ös realizált bevételt a 2025-ös igazolt megszerzési és kapcsolódó kiadásokkal kell szembeállítani.
- A 2025-ös 25SZJA-bevallás és az adó megfizetésének általános határideje 2026. május 20.
Nem FIFO: hogyan működik az éves cash-flow?
A magyar rendszer lényegesen eltér azoktól az országoktól, ahol minden eladáshoz egy konkrét beszerzési lotot kell rendelni. A 25SZJA kitöltési útmutatója éves szinten hasonlítja össze:
- a kriptoeszköz átruházásával megszerzett, nem kripto formájú vagyoni érték szokásos piaci értékét;
- az adott évben a kriptoeszköz megszerzésére igazoltan fordított összegeket;
- az ügyletekhez, díjakhoz, jutalékokhoz és a tartáshoz kapcsolódó, törvény szerint figyelembe vehető igazolt kiadásokat.
Ha a bevételek nagyobbak, a különbözet ügyleti nyereség. Ha az igazolt kiadások nagyobbak, ügyleti veszteség keletkezik akkor is, ha az évben nem volt kriptón kívüli realizálás.
Számpélda a 2025-ös évre
| Tétel | Összeg | Éves kezelés |
|---|---|---|
| BTC eladásából kapott forint | 4 000 000 Ft | Realizált bevétel |
| 2025-ben vásárolt ETH | 1 800 000 Ft | Igazolt megszerzési kiadás |
| Tőzsdei és kapcsolódó díjak | 100 000 Ft | Igazolt kiadás, ha megfelel a törvényi feltételeknek |
| Éves ügyleti nyereség | 2 100 000 Ft | 15% SZJA: 315 000 Ft |
Az ETH-t nem szükséges 2025-ben eladni ahhoz, hogy a 2025-ben igazoltan kifizetett beszerzési összeget az éves eredményben figyelembe lehessen venni. Ezért egy klasszikus FIFO-riport nem helyettesíti a magyar 67/C szerinti éves pénzforgalmi összesítést.
Miért nem adóköteles a kripto–kripto váltás?
A törvény és a NAV útmutatója szerint adóköteles ügylethez nem kripto formájú vagyoni érték megszerzése szükséges. Ha BTC-t ETH-ra, ETH-t egy olyan stablecoinra vagy más tokenre cserélsz, amely maga is kriptoeszköz, az ügylet nem hoz létre 67/C szerinti bevételt.
Ez nem jelenti azt, hogy a tranzakciót törölni kell a nyilvántartásból. A tárcák közötti út, a díjak, a token jogi minősítése és a későbbi fiat-kilépés bizonyításához továbbra is szükség van a teljes láncra. Különösen NFT, tokenizált értékpapír vagy egyéb jogot megtestesítő token esetén nem szabad automatikusan feltételezni, hogy minden eszköz a 67/C szerinti kriptoeszköz.
Kis összegű ügylet: a helyes 2025-ös határ
Ügyleti bevételt nem kell megállapítani, ha az adott ügylet bevétele nem haladja meg a minimálbér 10%-át, ugyanazon a napon nincs más azonos tárgyú bevétel, és az ilyen bevételek éves összege sem haladja meg a minimálbért.
A 2025. január 1-jétől érvényes havi minimálbér 290 800 Ft. Ezért a 2025-ös küszöbök:
- egy jogosult kis ügylet bevétele legfeljebb 29 080 Ft;
- az éves összes jogosult kisügyleti bevétel legfeljebb 290 800 Ft.
A mentesség feltételeit tranzakciónként és naponként is ellenőrizni kell; nem egyszerű éves „adómentes keret”.
Adókiegyenlítés 2025-től: időkorlát nélkül, de éves plafonnal
A 25SZJA útmutatója szerint a 2025-ös adóévtől az adókiegyenlítésnél időkorlát nélkül figyelembe vehető bármely korábbi bevallásban kimutatott, még fel nem használt kriptoügyleti veszteség. Ehhez a veszteséget a keletkezés évének bevallásában szerepeltetni kellett, és külön nyilvántartásban kell vezetni a még el nem számolt összeget.
Az egy évben érvényesíthető adókiegyenlítés azonban nem korlátlan. A plafon a tárgyévben és az azt megelőző két évben bevallott kriptoügyleti jövedelem adója, csökkentve a korábbi bevallásokban már érvényesített adókiegyenlítéssel. Ezért két külön adatot kell nyomon követni:
- a bármely korábbi évből még rendelkezésre álló veszteség adóértékét;
- az aktuális bevallásban ténylegesen felhasználható adókiegyenlítési plafont.
Két év példája: a már elszámolt vásárlást nem vonod le újra
Az alábbi összegek kitaláltak, a magánszemély ügyletei megfelelnek a 67/C feltételeinek. Anna 2025-ben 1 500 000 Ft-ért vesz kriptót, és abban az évben nincs kriptón kívüli bevétele vagy más költsége. Az éves eredmény −1 500 000 Ft, amelyet a 2025-ös bevallásban veszteségként szerepeltet. A veszteség 15%-os adóértéke 225 000 Ft.
2026-ban ugyanazt a kriptót 2 700 000 Ft-ért adja el forintért. Ebben az évben nincs új vásárlás, más kiadás vagy más kriptoügylet. A 2026-os bevétel így 2 700 000 Ft, az év igazolt kiadása nulla; a számított adó 405 000 Ft. A 2025-ben már elszámolt 1 500 000 Ft vételár nem új 2026-os kiadás.
Ha a 2025-ös veszteség teljesen felhasználatlan, és korábbi adókiegyenlítés sincs, a 225 000 Ft adóérték a példában a 405 000 Ft-os plafonon belül érvényesíthető. A fizetendő összeg 180 000 Ft. Ez az új szabály szerinti módszertani példa; a 2026-os bevallást a NAV által közzétett végleges nyomtatvány alapján kell kitölteni. Jogalap: 67/C(5–7a) és a 2025-ös első alkalmazást rögzítő átmeneti rendelkezés.
Kisügylet: a nap is számít
2025-ben egy önálló napon megszerzett 20 000 Ft bevétel beleférhet a 29 080 Ft-os egyedi határba, ha minden további feltétel teljesül. Két ugyanazon napi, egyenként 20 000 Ft-os kriptokilépésnél viszont nem teljesül a „nincs más azonos tárgyú bevétel” feltétel. A kedvezmény bevételre vonatkozik: egy 100 000 Ft-os eladás nem válik kisügyletté attól, hogy a számított nyeresége csak 5 000 Ft.
Bányászat, validálás és staking
A bányászat és a validálás jogcíme fontosabb, mint a tőzsde elnevezése. A NAV 25SZJA útmutatója külön szabályt tartalmaz az ilyen rendszerközreműködéssel megszerzett kriptoeszközökre.
Ha a magánszemély kriptoeszközt annak előállításával, bányászattal, validálással vagy hasonló rendszerközreműködéssel szerez, a megszerzés alapjául szolgáló tevékenység érdekében felmerült igazolt kiadás vehető figyelembe. Az útmutató kifejezetten rögzíti, hogy ezekben az esetekben a megszerzéskor nem kell bevételt megállapítani. A későbbi, kriptón kívüli realizálás kerül az éves 67/C számítás bevételi oldalára.
Más lehet a helyzet, ha a tokent konkrét szolgáltatás ellenértékeként, munkabérként, megbízási díjként vagy egy vállalkozás keretében kapod. Ilyenkor a mögöttes tevékenység saját adószabálya szerint is keletkezhet jövedelem, és az ott megállapított összeg a későbbi kriptoelszámolás megszerzési értékévé válhat. A „staking_reward” technikai címke önmagában nem dönti el ezt.
Milyen adatokat őrizz meg?
- minden tőzsdei CSV-t és saját tárca tranzakciót;
- a nem kripto formájú bevétel piaci értékét és időpontját;
- a vásárlások banki és tőzsdei bizonylatait;
- a díjak, jutalékok és tartási költségek igazolását;
- a bányászati vagy validálási tevékenység igazolt költségeit;
- a korábbi bevallásokban szereplő, még fel nem használt veszteséget;
- az adókiegyenlítés évenként felhasznált részét.
A NAV szerint az adót saját nyilvántartás alapján kell megállapítani. A 25SZJA-04 lap 164. sora tartalmazza a 2025-ös kriptoügyleti jövedelmet vagy veszteséget; az adókiegyenlítés részletezése a 25SZJA-06 lapon történik.
Nemzetközi összehasonlításhoz lásd az osztrák kriptoadózási útmutatót, a román kriptoadózási összefoglalót és az országonkénti adózási áttekintést. Ezek módszertana nem helyettesíti a magyar 67/C szerinti éves cash-flow számítást.
Bevallási ellenőrzés a határidő után
A 2025-ös általános bevallási és fizetési határidő 2026. május 20. volt. Ellenőrzéskor őrizd meg a benyújtott 25SZJA-t, a befogadási igazolást és a banki befizetést. Ha hiányzó ügyletet találsz, először az egész éves számítást javítsd, utána a szükséges NAV-javítást vagy önellenőrzést készítsd el.
A veszteségnyilvántartásban legyen külön oszlop az eredeti veszteségre, az adóértékre, a már érvényesített összegre és a maradványra. A 67/C(7a) szerint a még fel nem használt veszteség összesített összegét tájékoztató adatként is szerepeltetni kell a bevallásban. Egy mai import önmagában nem bizonyítja, hogy a veszteséget a korábbi évben bevallottad.
Gyakori kérdések
Kell adót fizetni a BTC–ETH cserére?
Nem, ha mindkét eszköz a törvény szerinti kriptoeszköz, mert nem szerzel kriptón kívüli vagyoni értéket.
Kötelező FIFO-t használni?
A 67/C éves cash-flow számítása nem ügyletenkénti FIFO-nyereségszámítás. A teljes tranzakciós nyilvántartás ettől még szükséges.
A 2025-ben vett, de el nem adott kripto költsége számít?
Igen. A NAV útmutatója szerint a tárgyévi igazolt megszerzési kiadást akkor is figyelembe kell venni, ha nem volt tárgyévi eladás.
A staking reward azonnal adóköteles?
Nem lehet minden stakingre egységesen ezt mondani. A NAV útmutatója a validálással és hasonló rendszerközreműködéssel megszerzett kriptónál nem ír elő bevételt a megszerzéskor; szolgáltatási vagy vállalkozási helyzetben más szabály is alkalmazandó lehet.
Mennyi a 2025-ös kisügyleti határ?
Legfeljebb 29 080 Ft ügyletenként a további napi feltételekkel, és összesen legfeljebb 290 800 Ft az évben.
Hivatalos források
- NAV: 25SZJA kitöltési útmutató
- 1995. évi CXVII. törvény, 67/C. §
- 394/2024. (XII. 12.) Korm. rendelet – 2025. évi minimálbér
- NAV: a 2025-ben szerzett jövedelem bevallása
Utolsó szakmai ellenőrzés: 2026. október 9. Ez az összefoglaló nem egyedi adó- vagy jogi tanácsadás.
Related Resources
Generate Your Crypto Tax Report
Import your transactions, review the results and generate a detailed PDF report with a transaction-level audit trail.
Start for free →Disclaimer: This article is for general informational purposes only and does not constitute tax advice. For individual tax advice, consult a licensed tax professional.