中国大陆加密货币税务2026:银发42号与818号解析
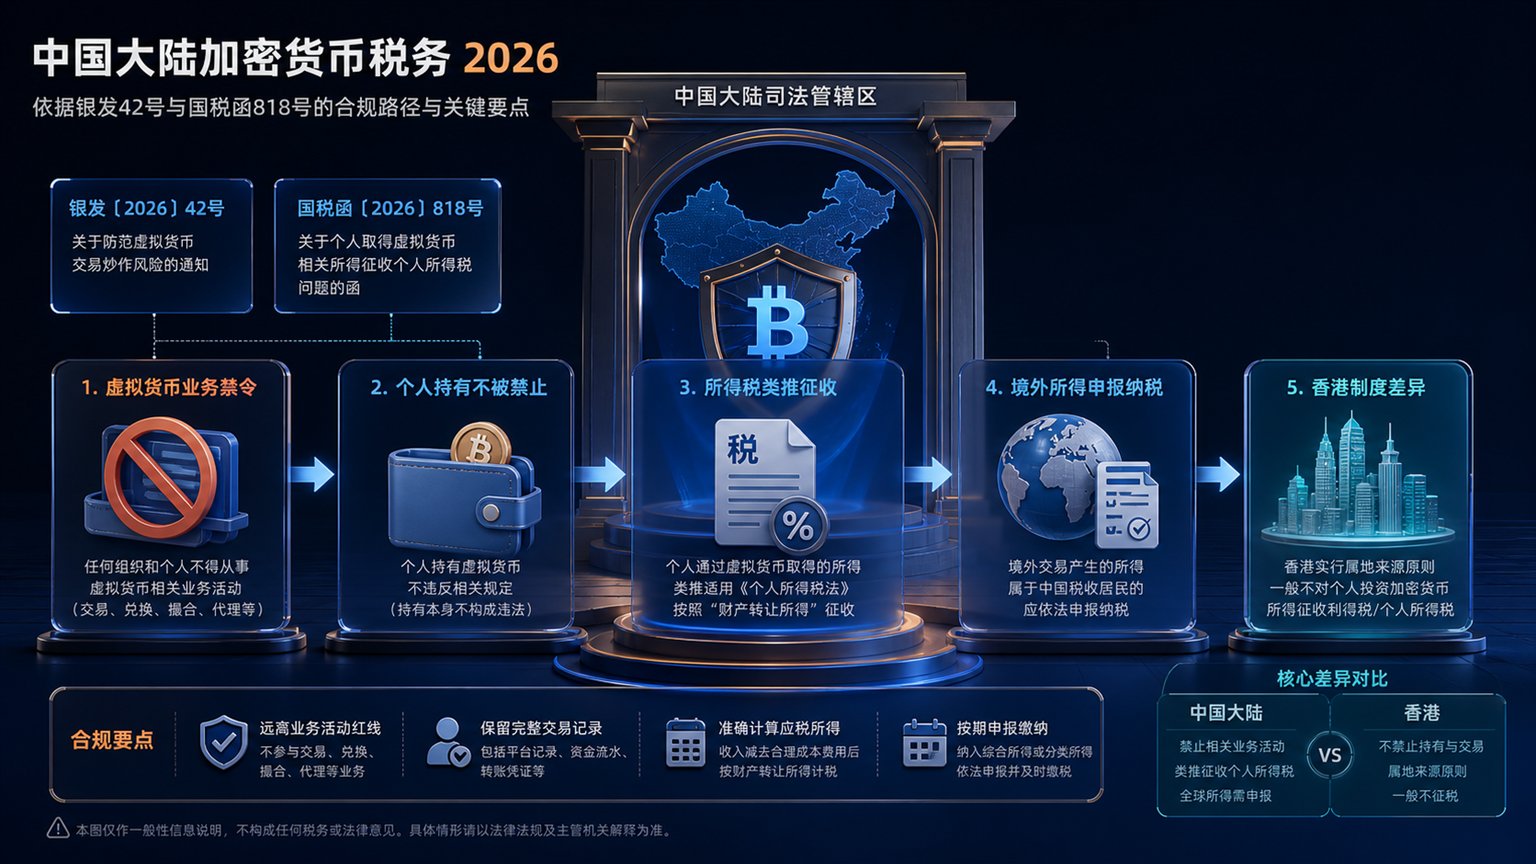
2026年2月发布的银发〔2026〕42号已取代银发〔2021〕237号,并继续把境内虚拟货币相关业务列为非法金融活动。与此同时,中国大陆仍没有一套专门、完整的个人加密资产所得税规则。本文区分业务禁令、个人持有、2008年网络游戏虚拟货币批复的有限适用、境外所得和香港特别行政区制度。
先确认监管边界,再讨论所得分类
Prepare Your Crypto Tax Workpapers
Import your transactions, review the results and generate detailed tax workpapers without building the entire calculation manually in spreadsheets.
Start for free →截至2026年10月9日,本次核实的现行监管文件是中国人民银行等八部门于2026年2月6日发布的银发〔2026〕42号。通知自发布之日起施行,同时废止银发〔2021〕237号。把2021年的通知单独当作2026年的最新依据,会遗漏新文件对稳定币、现实世界资产代币化和境外活动的具体要求。
42号明确比特币、以太币等虚拟货币不具备法定货币地位,并禁止境内开展其列举的兑换、中介定价、代币融资及相关金融产品业务。境外主体也不得非法向境内主体提供相关服务。通知还限制未经同意在境外发行挂钩人民币的稳定币;现实世界资产代币化有其禁止规定以及经批准、依托特定金融基础设施开展业务的限定例外。这些规则不能简单概括成“所有代币和任何个人行为都适用同一结论”。
同时,通知第十九项指出,投资行为违背公序良俗时,相关民事行为可能无效,损失由投资者自行承担;危害金融秩序或安全的还可能被依法查处。因此,不能把可能涉及财产属性的个案讨论扩大成“个人持有和交易一律合法”的保证,也不能不分析具体行为就断言每次私人持有本身构成犯罪。交易服务、个人投资、资金来源、协助境外服务和其他行为,需要分别核实。
国税函〔2008〕818号究竟能证明什么
国家税务总局原文日期是2008年9月28日,不是9月18日。批复回应北京市地方税务局,针对的是通过网络收购玩家的虚拟货币,再加价向他人转售的收入。文件将该情形归入财产转让所得,说明原值包括收购价款及相关税费,并把不能提供原值凭证时的核定职责交给主管税务机关。
批复没有直接点名比特币、以太币或今天的DeFi合约。不能因为名称中都有“虚拟货币”,就把它写成覆盖所有现代加密资产的专门税法。应核实资产代表什么权利、收入来自出售资产还是提供服务,以及主管税务机关认可的所得项目。这里引用的是有限事实下的批复及个人所得税的一般计算框架。
20%的比例税率来自个人所得税法第三条对财产转让等所得的规定;第六条规定相应的收入、原值和合理费用计算。经营所得、劳务报酬、工资和其他所得有各自规则。领取报酬后收到代币,不会仅凭代币名称就一律成为20%的财产转让所得。
此前流传的天津地方3%核定说法,也不能当作2026年全国加密资产的默认税率。本次打开的天津旧转发页面正文标注“全文失效”,而且页面元数据与正文标记并不一致。遇到这种情况,不应把历史地方口径扩展成当前全国规则;原值不明时,应向主管机关确认,而不是自行选择3%或填入零成本。
中国大陆居民身份、境外来源与申报年度
个人所得税法第一条分别考虑境内住所和无住所个人的年度居住天数。居民个人原则上涉及境内外所得;非居民个人的范围不同。“住所”也不只等于一张住宿合同,实施条例第二条要求考虑户籍、家庭及经济利益形成的习惯性居住关系。
计划迁居时,可以先用迁居与税务居民身份核实指南(英文)整理出入境日期、原居住地义务和历史购入成本。该清单帮助准备跨境资料,具体中国大陆居民身份及所得范围仍须依照上述法律条件判断。
无住所居民不能被遗漏:实施条例第四条对连续居住年限、境外来源且境外支付以及备案设有特定豁免条件,并规定某年度一次离境超过30天时的连续年限重新起算。满183天并不单独回答全部境外所得是否征税。先保存各年度入境、离境及支付主体资料,再确认连续年限和豁免条件;不要把该例外套用于境内有住所的个人。
财政部、税务总局公告2020年第3号分别规定境外所得的来源判断、分类计算和外国税额抵免。外国交易平台的网址或品牌,不会单独确定资产转让的所得来源,也不会取消中国大陆居民可能承担的申报义务。确认平台主体、资产和交易发生事实后,才能判断是否属于境外来源以及如何申报。
居民个人取得境外所得,通常在取得所得的次年3月1日至6月30日办理申报。例如属于2025年度的境外所得,对应2026年的这个申报期间;2026年度所得不能混入2025年度表内。此处是境外所得规则,不能代替境内各类所得的月度、按次或扣缴要求。境外税额抵免还要求合法可抵免税款及证据,不能仅凭银行账户里少了钱就推算已缴所得税。
人民币折算也要留存申报依据
实施条例第三十二条规定申报或扣缴时的人民币汇率折算时点,并区分已预缴部分和年度需要补税的部分。交易发生时的市场估值记录仍然重要,但软件按交易日换算的数字不能未经核对就当作法定申报折算结果。工作底稿应保留原币金额、采用的汇率、日期、来源及最终申报调整;本文下面的算例已直接假设人民币金额,不含汇率问题。
条件性算例:出售0.4单位不能扣掉整笔买入成本
以下只演示已经确认适用财产转让所得规则且相关合理费用可扣除的情形,不是对所有加密资产的分类结论。假设一笔历史购买共1单位,具有完整人民币付款和数量记录,依法确认的原值为105,000元。随后只转让0.4单位,收入60,000元,具有凭证且允许扣除的本次转让费用1,000元;剩余0.6单位尚未出售。只有这一个购入批次,不涉及选择FIFO或其他批次方法。
| 项目 | 算例金额 | 必须能核对的凭证 |
|---|---|---|
| 本次转让对应原值 | 105,000 × 0.4 =42,000元 | 原始购买、付款及0.4单位的数量链 |
| 本次所得额 | 60,000 − 42,000 − 1,000 =17,000元 | 收款、分类依据及允许扣除费用 |
| 假定20%比例税率 | 17,000 × 20% =3,400元 | 已确认的所得项目及适用规则 |
| 剩余资产原值 | 105,000 × 0.6 =63,000元 | 剩余0.6单位及后续转移记录 |
错误做法一是将全部105,000元作为本次0.4单位的成本,制造46,000元的账面亏损,并丢失剩余资产的63,000元原值;错误做法二是把原值全部填零,得到59,000元所得和11,800元税额,比上述限定算例多8,400元。两者都不能替代凭证与分类确认。仅将余下0.6单位转到本人另一地址,应在数量链中解释,不应凭转入记录再增加63,000元新购买成本。
如果实际是为他人提供服务而收到代币,或有多个购入批次、共同所有人、外国税额和不同来源,以上单批次结果不能直接套用。把这些事实列入说明表,由主管机关或熟悉当地规则的顾问确认所得项目、原值分配及申报要求。
缺失凭证时:先还原事实,再确认核定或更正
- 交易证据:保存原始订单、实际付款和收款、时间、数量、手续费及对手主体,区别原始记录和事后补录。
- 钱包证据:用公开地址、交易哈希、到账数量和本人控制关系解释内部转移,不向报告上传私钥、助记词或登录密码。
- 分类证据:记录购买意图、资产权利、是否提供服务、交易频率及其他业务事实;说明哪些问题已经确认、哪些仍需判断。
- 成本缺口:向原平台、银行或其他可验证来源找回材料。不能完整确认时,明确列出缺口和主管机关核定原值的要求,不伪造购买价。
- 申报衔接:保留年度、居民身份、所得来源、人民币折算、允许费用、境外完税凭证和更正记录,使每个申报数字能回到证据。
国税函818号及实施条例第十六条都涉及原值凭证不足时由主管机关核定。它们并不等于允许纳税人任意选择最高成本,也不证明现代加密资产必然沿用某个国外成本方法。多批次计算方法和费用性质有疑问时,应把候选计算及依据提供给处理个案的人,而不是在报告中隐藏选择。
境外CSV常见英文列如何进入中文核实底稿
不需要改写原始交易文件。另建中文说明表,用原始行编号连接证据;下列英文名称是示例,不是全国统一申报字段,也不要求向某款软件提供这些材料。对于上面的部分转让,购买、内部转移和实际出售应是不同记录。
| 原始文件中的示例名称 | 中文核对问题 | 本算例的底稿内容 |
|---|---|---|
| Transaction ID | 能否追溯原始行 | 保留购买、出售及转移的独立编号 |
| Date and time | 原始时区是什么 | 保存原始时间和时区,另列归属年度 |
| Asset quantity | 实际出售多少 | 1 unit acquired; 0.4 unit sold; 0.6 unit retained |
| Gross proceeds | 费用前真实对价 | CNY 60,000;与收款和成交记录核对 |
| Acquisition cost | 已确认原值如何分配 | CNY 42,000 disposed; CNY 63,000 retained |
| Disposal fee | 是否实际支付且可扣除 | CNY 1,000;另列凭证及允许扣除依据 |
| Wallet transfer | 所有人是否改变 | 公开地址和交易哈希;自转不重复增加购买成本 |
| Exchange legal entity | 究竟由谁提供账户 | 保存法律主体和开户资料,不只写品牌 |
| Income category | 所得项目已确认吗 | 记录个案结论及依据,不只填“crypto” |
| Valuation source | 人民币金额可复核吗 | 区分原币数据、市场估值与申报折算 |
| Review status | 哪些问题尚未解决 | 缺原值、来源或分类时写明缺口与处理人 |
例如“Deposit”只能证明一笔入账标签,不能单独证明是买入、服务收入或本人转移;“Withdrawal”也不能单独证明发生资产出售。确认数量链和权利后,再进入所得计算。另保留原始文件的版本或校验摘要,使修正后的底稿仍能回到最初凭证;需要更正旧申报时,记录调整原因和涉及年度。
香港规则与信息交换不要混在一起
香港税务局DIPN39按数字资产权利、取得目的和活动事实区分资本性质与营业利润,并考察利润来源。个人真实资本投资和经营交易可能出现不同结论;不应凭“香港账户”就保证所有代币收入免税。有关交易记录和资本/营业区分,可另见香港加密资产税务指南。
在香港取得某项税务待遇,也不会自动解除同一人在中国大陆的居民身份或申报义务。需要分别确认两地身份、所得来源及适用安排。本文不把香港制度当作大陆交易服务许可,也不以个人交易账户直接套用公司的税务结论。
CRS金融账户信息和CARF加密资产报告是不同制度;不能凭新闻或他国参加情况,推断中国大陆已能取得某个平台全部链上记录。任何具体交换时间和覆盖范围,都需要当事司法管辖区的落实文件。香港税务局截至本次复核仍把其2026年CARF法案后的2027年义务及2028年交换说明为以通过立法等条件为前提。不要把这种计划写成已完成交换,也不要依赖旧的全球“不参加国家”名单决定是否申报境外所得。
准备原始交易和成本文件时,可以参考美国加密资产税务记录清单(英文)中的钱包对应、估值证据和账目核对方法。该文的美国表格及法定义务不适用于中国大陆,也不构成大陆已经实施CARF或已经启动某项信息交换的证明。
常见问题
2026年应该引用42号还是237号?
42号于2026年2月6日发布施行,并明确同时废止237号。应阅读新通知的具体活动限制,而不是只复制2021年的概括。
是不是所有加密资产收入都按20%缴税?
不是。20%属于财产转让等特定所得的比例税率。818号是有限事实的旧批复;现代资产分类、服务报酬或经营所得要按实际权利和事实确认。
成本证明丢失了,可以默认3%或零成本吗?
不能把历史地方核定说法作为全国默认规则。相关一般规定把核定原值交给主管税务机关;先恢复原始付款、订单和数量证据,再说明缺口。
满183天一定对所有境外所得纳税吗?
仍需确认住所以及无住所居民的连续年限、来源、境外支付和备案等条件。实施条例第四条设有特定条件的例外。
境外所得何时申报?
居民个人境外所得通常在次年3月1日至6月30日申报。核对所得所属年度、实际分类和来源,不要把该期间当作所有境内所得的唯一申报期限。
税务报告能否证明交易业务合法?
不能。报告可以整理数量、估值和凭证,但监管许可、民事效力以及个案所得分类需要分别判断。缴税不能使被禁止的业务合法化。
本次核实的官方资料
- 中国证监会:银发〔2026〕42号全文
- 国家税务总局:2008年9月28日818号批复
- 国家市场监管总局公布:个人所得税法
- 国家税务总局法规库:个人所得税法实施条例
- 财政部、税务总局:境外所得公告2020年第3号
- 香港税务局:DIPN39
- 香港税务局:CARF立法及时间条件
最后复核:2026年10月9日。算例是明确假设下的计算说明,不提供业务许可、统一加密资产税率或个案申报结论。
Related Resources
Generate Your Crypto Tax Report
Import your transactions, review the results and generate a detailed PDF report with a transaction-level audit trail.
Start for free →Disclaimer: This article is for general informational purposes only and does not constitute tax advice. For individual tax advice, consult a licensed tax professional.