Kriptovaliutų mokesčiai Lietuvoje 2026: privatus turtas ar veikla
Lietuvoje atsitiktinis privataus gyventojo kriptovaliutos pardavimas paprastai vertinamas kaip kito turto perleidimas, o tęstinė savarankiška komercinė veikla – kaip individuali veikla. Nuo 2026 m. pasikeitė gyventojų pajamų mokesčio tarifų ribos, todėl vienas 15% skaičius nėra universalus kripto mokesčio tarifas.
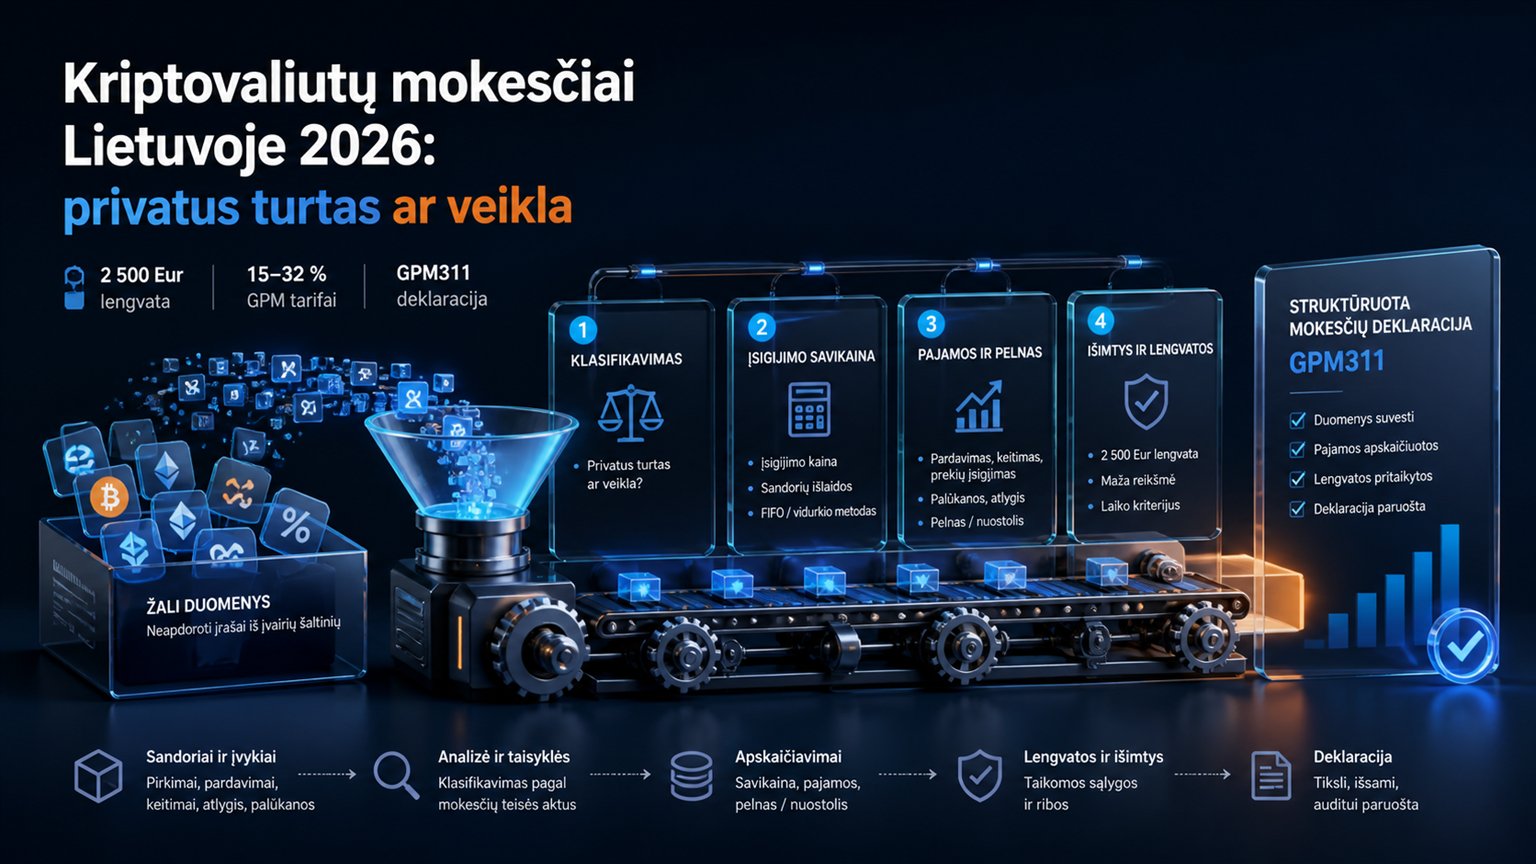
Pirmiausia nustatomas faktinis veiklos profilis
Prepare Your Crypto Tax Workpapers
Import your transactions, review the results and generate detailed tax workpapers without building the entire calculation manually in spreadsheets.
Start for free →VMI skiria atsitiktinius ar vienkartinius privataus turto sandorius nuo individualios veiklos. Individualiai veiklai svarbus savarankiškumas, tęstinumas ir siekis per tęstinį laikotarpį gauti pajamų ar ekonominės naudos. Vien tik didelis sandorių skaičius nėra visas testas, tačiau organizuota, nuolatinė prekyba, kasimas ir komercinė infrastruktūra gali rodyti veiklą.
| Profilis | Mokesčių kelias | Ataskaitos duomenys |
|---|---|---|
| Atsitiktinis privatus pardavimas | Kito neregistruotino turto pajamos | Pardavimo pajamos, įsigijimo išlaidos, 2 500 Eur metinė riba |
| Tęstinė savarankiška prekyba | Individuali veikla | Veiklos pajamos, leidžiami atskaitymai ir apskaita |
| Kripto išvestinė finansinė priemonė | Finansinės priemonės taisyklės gali būti atskiros | Sutarties rūšis ir realizuotas rezultatas |
| Įmonė | Pelno mokestis ir įmonės apskaita | EUR trumpalaikio turto ir realizavimo įrašai |
Vartotojas neturėtų rinktis profilio pagal norimą mažesnį tarifą. Kripto ataskaita turi paaiškinti kriterijus ir išsaugoti patvirtinimą, tačiau galutinis teisinis veiklos vertinimas priklauso nuo visų faktų.
Privataus kito turto 2 500 Eur lengvata
Jei kriptovaliuta parduodama pagal atsitiktinio ar vienkartinio pobūdžio sandorius, VMI ją paprastai priskiria kito turto pardavimo pajamoms. Per kalendorinius metus gautų tokio turto pardavimo pajamų ir dokumentuotų įsigijimo išlaidų skirtumas, neviršijantis 2 500 Eur, yra neapmokestinamas ir nedeklaruojamas. Tai bendra kito turto riba, o ne 2 500 Eur kiekvienai monetai ar kiekvienai biržai.
2026 m. 15% tarifas taikomas GPMĮ 6 straipsnio 2 dalyje nurodytų ne darbo santykių apmokestinamųjų pajamų daliai iki 12 VDU (2026 m. 27 745,80 Eur). Viršijanti dalis įtraukiama į bendrą progresinę sistemą: 20% iki 36 VDU (83 237,40 Eur), 25% nuo 36 iki 60 VDU (138 729 Eur) ir 32% virš 60 VDU. Nustatant šias bendras metinių pajamų ribas įskaičiuojama ir aptariama 12 VDU neviršijanti pajamų dalis, nors jai taikomas 15% tarifas. Tarifą lemia apmokestinamosios pajamos ir kitos gyventojo metinės pajamos, todėl kripto programa negali vien iš biržos failo apskaičiuoti galutinio asmens tarifo.
- Skaičiuojamas metinis kito turto rezultatas, ne kiekvienos platformos lengvata.
- Įsigijimo išlaidos turi būti pagrįstos juridinę galią turinčiais dokumentais.
- 2 500 Eur neapmokestinama dalis nėra taikoma visoms palūkanoms ar individualios veiklos pajamoms.
- 2025 m. ir 2026 m. tarifų logika turi būti atskirta.
Individuali veikla turi kitą pelno ir apskaitos logiką
Individualios veiklos apmokestinamosios pajamos yra veiklos pajamos, sumažintos leidžiamais atskaitymais. Nuo 2026 m. pajamoms iki 42 500 Eur taikomas 20% tarifas ir pajamų mokesčio kreditas: iki 20 000 Eur efektyvus GPM yra 5%, o nuo 20 000 iki 42 500 Eur palaipsniui didėja iki 20%. Virš 42 500 Eur kreditas netaikomas, o pajamos kartu su kitomis metinėmis pajamomis patenka į bendrus 20%, 25% ir 32% tarifus.
Individualios veiklos nuostolių perkėlimas ir išlaidų pripažinimas priklauso nuo apskaitos metodo bei dokumentų. Kasimo įranga, platformos mokesčiai ir kitos sąnaudos nėra automatiškai atskaitomos vien todėl, kad jos matomos CSV faile. Ataskaitoje turi būti atskirta ekonominė sąnauda nuo teisiškai leidžiamo atskaitymo.
Kripto keitimas, atsiskaitymas ir palūkanos
Kriptovaliutos realizavimas apima ne tik pardavimą už eurus. Keitimas į kitą virtualią valiutą ar atsiskaitymas už prekę gali būti turto perleidimas, kurio vertė nustatoma eurais sandorio metu. Savo piniginių pervedimas, kai savininkas nesikeičia, nėra pardavimas, tačiau reikia išlaikyti nuosavybės įrodymą ir perkelti įsigijimo kainą.
Atlygis už platformai perduotos kriptovaliutos laikymą gali būti palūkanos, jei gyventojas nevykdo susijusios individualios veiklos; tokioms pajamoms netaikoma nei 2 500 Eur kito turto lengvata, nei VMI nurodyta 500 Eur palūkanų lengvata. Jei veikla yra individuali, atlygis apskaitomas veiklos pajamose. Staking, DeFi ir airdrop etiketės turi būti vertinamos pagal faktinę teisę ir paslaugą, o ne sujungtos į vieną universalią kategoriją.
VMI seminaro medžiagoje su kripto verte susietos išvestinės sutartys gali būti finansinės priemonės. Todėl close-long ar close-short realizuotas brokerio P&L neturėtų būti skaičiuojamas kaip spot monetos pardavimas. Opening event ir position snapshot yra informacija; funding ir mokesčiai rodomi atskirai. Daugiau apie duomenų atskyrimą rasite audit trail vadove.
GPM311 deklaracija ir patikrinama ataskaita
VMI 2026 m. rugsėjo 30 d. kriptovaliutų seminaro medžiaga nurodo, kad kito turto pardavimo pajamos deklaruojamos GPM311 vedlio D dalyje „Turto pajamos“, pajamų rūšies kodu 13, o individualios veiklos pajamos – C dalyje, kodu 93. Palūkanoms naudojama atskira pajamų kategorija. Formos ir kodai turi būti tikrinami pagal konkrečių deklaruojamų metų VMI vedlį.
- Patvirtinti rezidenciją, metus ir privatų ar veiklos profilį.
- Suderinti visas biržas, pinigines ir savo pervedimus.
- Kiekvieną realizavimą įvertinti EUR ir išlaikyti kainos šaltinį.
- Skirti kitą turtą, individualią veiklą, palūkanas ir finansines priemones.
- Apskaičiuoti bendrą kito turto 2 500 Eur ribą, ne po vieną biržai.
- Parengti GPM311 darbo lentelę ir nepatvirtintas pozicijas.
- Trūkstamos kainos nekeisti nuliu: žymėti „neapskaičiuojama“.
Ataskaita neapima automatiškai visų gyventojo pajamų, todėl galutinė progresinio tarifo pakopa lieka deklaracijos patikrai. Palyginkite su Latvijos 25,5% režimu ir Estijos MiCA taisyklėmis; jų metodų Lietuvoje taikyti negalima.
Skaičiavimo pavyzdys: keitimas ir bendra 2 500 Eur lengvata
Tarkime, Lietuvos rezidentė nevykdo individualios veiklos, o visi toliau pateikti 2026 m. sandoriai pagrįsti dokumentais. Ji anksčiau įsigytą BTC poziciją, kainavusią 6 000 Eur, iškeičia į 3 ETH. Gautų ETH tikroji rinkos vertė keitimo metu yra 9 000 Eur. Pavyzdyje nėra komisinių ar kitų korekcijų.
| Žingsnis | Pajamos ir įsigijimo išlaidos | Skirtumas |
|---|---|---|
| BTC keitimas į 3 ETH | 9 000 − 6 000 | 3 000 Eur |
| Vėliau parduodamas 1 ETH | 4 000 − 3 000 | 1 000 Eur |
| Kito privataus turto pardavimas | Patvirtintas teigiamas skirtumas | 500 Eur |
| Bendras metinis skirtumas | 3 000 + 1 000 + 500 | 4 500 Eur |
| Apmokestinamoji dalis | 4 500 − 2 500 | 2 000 Eur |
| GPM, kai nėra kitų atitinkamų pajamų | 2 000 × 15% | 300 Eur |
Keitimas jau yra BTC perleidimas, nors į banką pinigai nepateko. Gautų 3 ETH dokumentuota įsigijimo vertė yra 9 000 Eur; parduotam vienam tenka 3 000 Eur, o likusiems dviem – 6 000 Eur. Senoji BTC kaina neatimama dar kartą iš ETH pardavimo pajamų. 2 500 Eur lengvata panaudojama vieną kartą bendram metiniam kito turto rezultatui, įskaitant kitus atitinkamus asmeninius daiktus.
Kai apmokestinamosios pajamos viršija 12 VDU
Atskirame pavyzdyje, jau pritaikius įsigijimo išlaidas ir lengvatas, gyventojas turi 30 000 Eur šiai pajamų grupei priklausančių apmokestinamųjų pajamų ir neturi kitų metinių pajamų. 2026 m. pirmiesiems 27 745,80 Eur taikant 15% gaunama 4 161,87 Eur. Likę 2 254,20 Eur patenka į 20% pakopą: 450,84 Eur. Bendras GPM yra 4 612,71 Eur, o ne 4 500 Eur, kuriuos duotų vienas 15% tarifas visai sumai. Tai nėra 30 000 Eur pardavimo apyvartos pavyzdys.
Individualios veiklos kreditas: atskiras apskaičiavimas
Kito gyventojo galutinės 2026 m. individualios veiklos apmokestinamosios pajamos, jau įvertinus leidžiamus atskaitymus ir atskaitytinas įmokas, yra 30 000 Eur. Pradinis 20% GPM yra 6 000 Eur. Kreditas apskaičiuojamas pagal formulę 30 000 × [0,15 − (2 / 300 000) × (30 000 − 20 000)] ir sudaro 2 500 Eur. Mokėtinas GPM – 3 500 Eur. Čia 2 500 Eur yra apskaičiuotas veiklos mokesčio kreditas, o ne privataus turto lengvata; vienoda suma nereiškia vienodos taisyklės.
Šis GPM skaičiavimas neparodo bendros GPM, VSD ir PSD mokėjimų sumos. Pirmiausia nustatykite visą veiklos bazę, pasirinktą leidžiamų atskaitymų būdą ir neparduotų atsargų vertę. Pasirinkus 30% išlaidų būdą, prie jo nepridedama dar ir visa faktinė monetų įsigijimo kaina. VMI veiklos apskaitos dokumentams ir registrams nurodo bent dešimties metų saugojimą.
2026 m. pajamos deklaruojamos 2027 m.
VMI dabartinėje seminaro medžiagoje nurodo, kad už 2026 m. GPM311 pateikiama ir joje apskaičiuotas GPM sumokamas iki 2027 m. gegužės 3 d. Kito turto pajamos pateikiamos D dalyje, kodu 13; individuali veikla – C dalyje, kodu 93; aptartos ne veiklos kripto palūkanos – E dalyje, kodu 59. EDS automatiškai pateikti duomenys turi būti sutikrinti su keitimais ir užsienio platformomis: banko įnašo ar išmokos suma savaime neįrodo monetos įsigijimo kainos.
VMI atnaujinta kriptovaliutų seminaro medžiaga paaiškina keitimą, įsigijimo vertę, 2 500 Eur ribą ir deklaravimą. VMI 2026 m. gyventojų pajamų apmokestinimo lentelė pateikia dabartinius VDU dydžius ir veiklos kredito formulę.
Dažniausiai užduodami klausimai
Ar Lietuvoje visam kripto pelnui taikoma 15%?
Ne. 2026 m. 15% taikomas nustatytai ne darbo pajamų daliai iki 12 VDU; didesnės ir kitos metinės pajamos gali patekti į 20%, 25% ar 32% pakopas.
Ar 2 500 Eur lengvata taikoma kiekvienai kriptovaliutai?
Ne. Tai bendra metinio kito turto pardavimo pajamų ir įsigijimo išlaidų skirtumo riba.
Ar kripto keitimas į kripto yra realizavimas?
Taip, keitimas gali būti turto perleidimas ir turi būti įvertintas eurais.
Kada prekyba tampa individualia veikla?
Vertinamas savarankiškumas, tęstinumas ir ekonominės naudos siekis bei kiti faktai; vien sandorių skaičius nėra visas testas.
Ar futures opening įrašas yra apmokestinamas pelnas?
Ne. Realizuotas uždarymo rezultatas ir sutarties rūšis vertinami atskirai; atidarymas ir snapshot yra pozicijos informacija.
Oficialūs šaltiniai
- VMI: Kriptovaliutų apskaita ir mokesčiai
- VMI: GPM pakeitimai nuo 2026 m.
- VMI: metinė deklaracija GPM311
Patikrinta 2026 m. spalio 9 d. Šis vadovas yra bendro pobūdžio informacija, o ne Lietuvos mokesčių konsultacija.
Related Resources
Generate Your Crypto Tax Report
Import your transactions, review the results and generate a detailed PDF report with a transaction-level audit trail.
Start for free →Disclaimer: This article is for general informational purposes only and does not constitute tax advice. For individual tax advice, consult a licensed tax professional.