Impostos sobre NFT em Portugal: venda, criação, royalties e compra com cripto
Um NFT não recebe automaticamente o regime fiscal português aplicável a Bitcoin ou outros criptoativos fungíveis. O Código do IRS exclui os criptoativos únicos e não fungíveis das regras específicas de mais-valias cripto. A tributação depende do ativo, dos direitos transmitidos e de a operação ser ocasional, profissional ou empresarial.
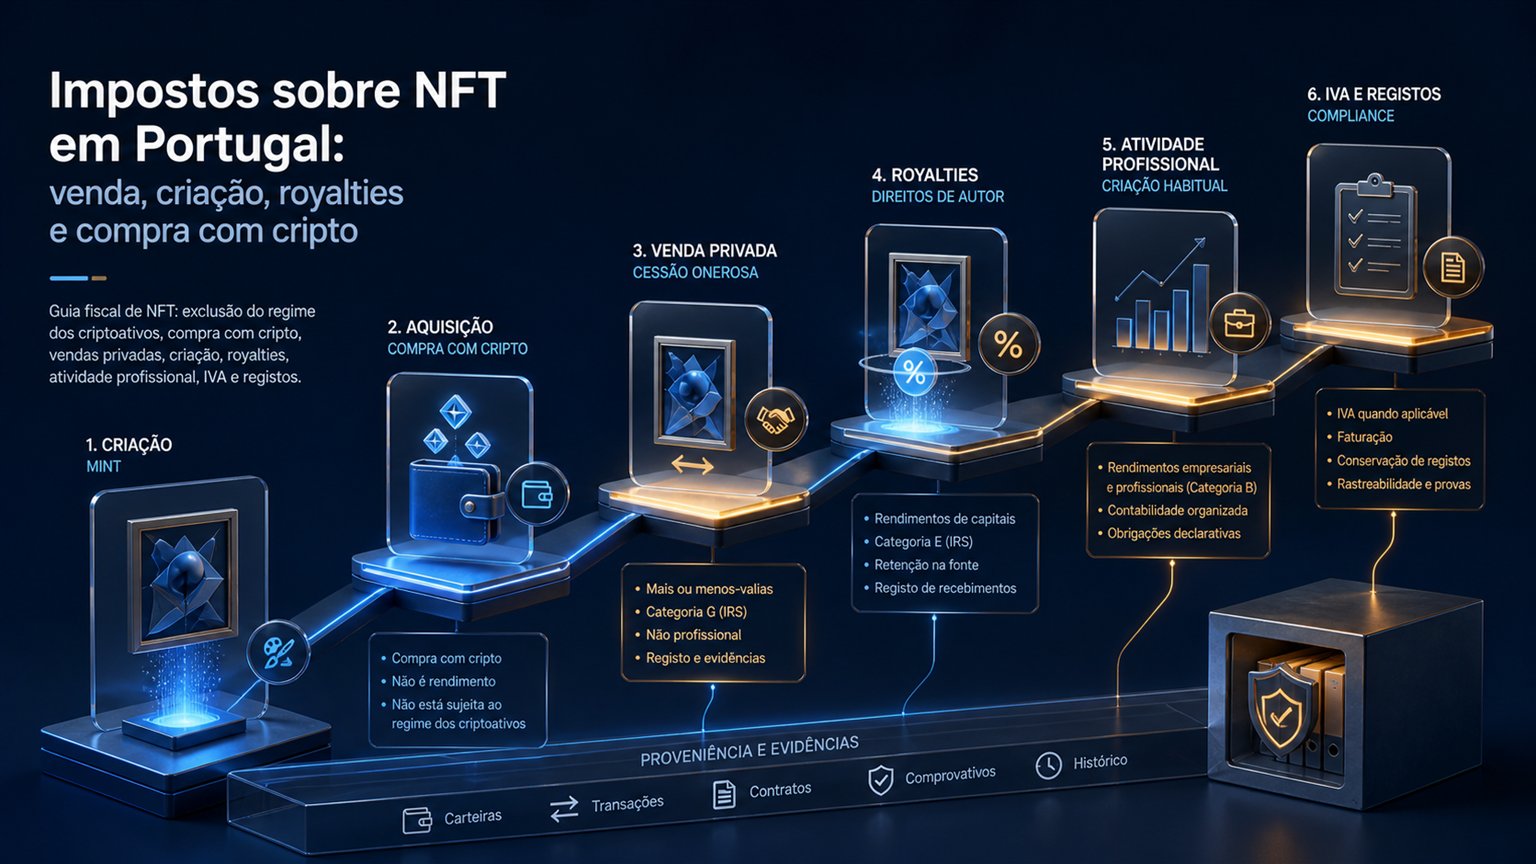
NFT únicos ficam fora do regime específico das mais-valias cripto
Prepare Your Crypto Tax Workpapers
Import your transactions, review the results and generate detailed tax workpapers without building the entire calculation manually in spreadsheets.
Start for free →O artigo 10.º do Código do IRS contém regras próprias para alienações de criptoativos. A redação atual exclui expressamente os criptoativos únicos e não fungíveis com outros criptoativos. Por isso, não se deve aplicar automaticamente a um NFT a taxa autónoma de 28%, a exclusão após 365 dias ou o diferimento da troca cripto-por-cripto.
A exclusão não significa que todo o rendimento de NFT seja isento. Significa que é necessário regressar às regras gerais e analisar o que foi transmitido: obra digital, direito de acesso, item de jogo, título sobre um ativo, serviço, licença ou simples token colecionável. Também importa saber se o vendedor atua de forma ocasional ou desenvolve uma atividade organizada.
| Situação | Questão fiscal principal | Erro a evitar |
|---|---|---|
| colecionador vende um NFT | natureza do ativo e operação ocasional | aplicar 28% cripto automaticamente |
| artista cria e vende | rendimento profissional/empresarial | tratar como mera mais-valia |
| royalty de revenda | remuneração ligada à atividade/direitos | ignorar porque foi pago em token |
| pagamento em ETH | valor do serviço e alienação do ETH | registar só o NFT |
| NFT de posição DeFi | direito financeiro subjacente | tratar como arte digital |
Venda por investidor ou colecionador particular
Não existe uma resposta única para a venda privada. A ausência do NFT no regime específico de criptoativos não cria, por si só, uma categoria geral de mais-valias para todos os bens móveis digitais. É preciso analisar se a operação cabe noutra previsão do IRS, se constitui atividade empresarial/profissional ou se fica fora da incidência por falta de norma aplicável.
Frequência, intenção na aquisição, promoção, organização, financiamento e repetição são relevantes. Comprar ocasionalmente uma obra e revendê-la é diferente de criar coleções, manter inventário, operar canais de venda e procurar sistematicamente clientes. O nome de utilizador anónimo no marketplace não elimina a identidade fiscal do titular.
- guardar preço e data de aquisição,
- identificar o contrato e token ID,
- registar moeda recebida e valor em euros,
- separar preço, taxas da plataforma e gas,
- documentar a finalidade e a frequência da atividade.
As regras gerais dos criptoativos fungíveis são explicadas no guia fiscal de criptoativos em Portugal; não devem ser copiadas sem esta separação.
Minting, venda primária e royalties do criador
Quando um artista, programador ou empresa cria NFT para venda, os recebimentos podem constituir rendimentos empresariais e profissionais da categoria B. O facto de o pagamento ser feito em ETH, stablecoin ou token do marketplace não altera o valor económico da remuneração. O rendimento deve ser medido em euros no momento relevante.
Royalties automáticos podem ser executados por smart contract em cada revenda. Para o criador, são entradas ligadas à exploração da obra, da licença ou da atividade, e não uma valorização passiva do NFT vendido por outro utilizador. É necessário distinguir:
- preço da venda inicial,
- royalty de revenda recebido posteriormente,
- comissões cobradas pela plataforma,
- gas e custos de minting,
- tokens promocionais ou incentivos separados.
Os direitos de autor não são transferidos automaticamente com o token. O contrato e os termos da coleção indicam se há licença, cessão ou apenas acesso ao ficheiro. Essa distinção pode influenciar IRS, retenção e IVA.
Comprar um NFT com ETH pode alienar o ETH
Mesmo que a tributação do NFT exija análise própria, o comprador que paga com um criptoativo fungível está a entregar esse criptoativo em troca de outro bem ou direito. A regra de diferimento para contraprestação em criptoativos aplica-se a uma troca por criptoativos abrangidos; um NFT único está excluído desse conceito específico. Assim, o pagamento pode realizar o ganho ou perda do ETH, BTC ou token utilizado.
Exemplo: o comprador adquiriu ETH por 1.000 euros e usa-o quando vale 1.600 euros para adquirir um NFT. Deve analisar uma alienação do ETH por 1.600 euros, além de registar o custo do NFT. Se as regras do criptoativo fungível forem aplicáveis e a detenção for inferior a 365 dias, pode existir uma mais-valia tributável. A compra do NFT não apaga a história do token usado no pagamento.
| Fluxo | Registo em euros |
|---|---|
| ETH entregue | valor de mercado na aquisição do NFT |
| NFT recebido | custo de aquisição e taxas atribuíveis |
| gas pago | token, quantidade e valor |
| royalty/plataforma | separar do preço líquido do vendedor |
Duas perguntas fiscais num pagamento com ETH
Um colecionador particular comprou 1 ETH por 1.200 euros e, 200 dias depois, usa-o para comprar um NFT único de valor comprovado de 2.000 euros. Neste exemplo não há despesas nem exceção territorial, e o ETH está no regime de criptoativos não mobiliários. Como o NFT único é excluído da definição para este regime específico, não basta chamar a operação “troca cripto-cripto” para diferir o ganho do ETH.
A alienação do ETH evidencia 2.000 − 1.200 = 800 euros de ganho; sob a hipótese isolada da taxa autónoma de 28%, são 224 euros. Não ter recebido euros na conta bancária não elimina esse primeiro evento. O pagamento deve ser ligado ao lote ETH e à prova do valor do bem ou direito adquirido.
Se o NFT for posteriormente vendido por 2.700 euros, a diferença económica de 700 euros face ao preço de 2.000 euros não é automaticamente uma mais-valia do mesmo regime cripto, nem fica automaticamente isenta por terem passado 365 dias. É necessário identificar o direito representado, se a venda integra outra previsão tributável ou uma atividade e quem efetua a operação. Para o criador ou negociante profissional, contratos, receitas e atividade podem levar a enquadramento diferente do colecionador.
Arquive contrato/token ID, descrição dos direitos, hash ETH, data e custo do lote, confirmação de compra e de venda, valores em euros e identidade da contraparte. O preço documentado do NFT ajuda a demonstrar o primeiro evento, sem inventar enquadramento para o segundo. Fonte: CIRS, artigo 10.º, definição e exclusão dos NFT únicos.
Quando a negociação de NFT se torna atividade profissional
A categoria B pode abranger atividades de produção, comércio ou prestação de serviços realizadas por conta própria. Não existe um número mágico de NFT que transforme o utilizador em profissional. O conjunto de factos — habitualidade, organização, meios, risco e finalidade económica — é mais importante do que o rótulo “colecionador”.
- coleções produzidas e lançadas de forma repetida,
- equipa, publicidade e comunidade comercial,
- contratos com artistas, programadores ou marketplaces,
- inventário e estratégia de revenda,
- serviços associados ao token,
- contabilidade e contas dedicadas.
Numa atividade empresarial, receitas, custos, inventário e ativos digitais exigem uma contabilidade coerente. A regra dos 365 dias para ganhos privados de criptoativos não é uma isenção da faturação profissional. Prejuízos seguem as regras da categoria e do regime contabilístico, não uma simples subtração de todas as carteiras.
IVA, imposto do selo e operações transfronteiriças
O IVA depende do fornecimento subjacente, do estatuto do vendedor e do local do cliente. Um NFT pode representar um serviço eletrónico, uma licença, uma obra ou outro direito. Vendas a consumidores em diferentes Estados podem exigir regras de localização e OSS; não se deve presumir uma isenção porque o pagamento é on-chain.
O folheto oficial da Autoridade Tributária explica incidência de imposto do selo para transmissões gratuitas de criptoativos em determinadas ligações territoriais. Para NFT, a exclusão específica e a natureza do direito recebido precisam de análise. Uma oferta gratuita não deve ser automaticamente lançada como venda a valor zero.
Operações DeFi representadas por NFT exigem ainda outra camada. Um NFT de posição de liquidez pode representar ativos e taxas acumuladas, e não uma obra colecionável. Consulte o guia de DeFi para a reconstrução económica.
Dados necessários para um relatório fiscal de NFT
- chain, contrato, token ID e carteira,
- hash, data/hora e marketplace,
- comprador, vendedor e titularidade quando conhecida,
- preço bruto, moeda, valor em euros e fonte de câmbio,
- royalty, comissão e gas separados,
- direitos/licenças associados e termos da coleção,
- classificação privada, profissional ou em revisão.
O relatório deve ligar o pagamento em cripto à alienação do token pagador e ao custo do NFT. Tokens spam e airdrops não solicitados ficam em revisão, não com um preço inventado. Falta de cotação significa “não calculável”, não zero.
Perdas e posições sem valor também não devem ser agregadas sem categoria. O guia de perdas de criptoativos em Portugal trata do regime fungível; a lista de qualidade de dados ajuda a validar o ledger.
Perguntas frequentes sobre NFT e impostos
Um NFT beneficia da regra dos 365 dias?
Não automaticamente. Os criptoativos únicos e não fungíveis estão excluídos do regime específico do artigo 10.º aplicável aos criptoativos fungíveis.
Vender um NFT particular é sempre isento?
Não. É necessário analisar a natureza do direito, a norma aplicável e se existe atividade empresarial ou profissional.
Comprar NFT com ETH tem efeito fiscal?
Pode realizar a alienação do ETH, porque este é entregue por um bem/direito que não beneficia automaticamente do diferimento cripto-por-cripto.
Royalties de NFT são mais-valias?
Para o criador, normalmente estão ligados à atividade ou exploração de direitos e devem ser separados de uma venda passiva de ativo.
Um NFT de posição DeFi é arte digital?
Não necessariamente. Deve ser analisado pelo direito financeiro e pelos ativos subjacentes que representa.
Tenho de guardar o contrato do NFT?
Sim. Contrato, token ID, termos da coleção e direitos transmitidos são essenciais para classificar a operação.
Fontes oficiais
- Autoridade Tributária: artigo 10.º do Código do IRS
- Autoridade Tributária: Criptoativos — conceito fiscal e tributação
- Autoridade Tributária: artigo 3.º do Código do IRS — categoria B
Revisto em 9 de outubro de 2026. A tributação de NFT depende do ativo e da atividade; este guia não substitui uma análise individual.
Related Resources
Generate Your Crypto Tax Report
Import your transactions, review the results and generate a detailed PDF report with a transaction-level audit trail.
Start for free →Disclaimer: This article is for general informational purposes only and does not constitute tax advice. For individual tax advice, consult a licensed tax professional.